Sind die (Privat-)Anleger zu sorglos?
„The stock market is a device for transferring money from the impatient to the patient.“
Warren Buffett
Bislang hat sich das Börsenhalbjahr 2026 trotz geopolitischer Spannungen bemerkenswert stark gezeigt. Angetrieben von der weiterhin bestehenden Euphorie rund um das Thema Künstliche Intelligenz (KI) verzeichneten die internationalen Aktienmärkte spektakuläre Kurssteigerungen. Untermauert wurde die starke Kursentwicklung von den Gewinnen der Unternehmen.
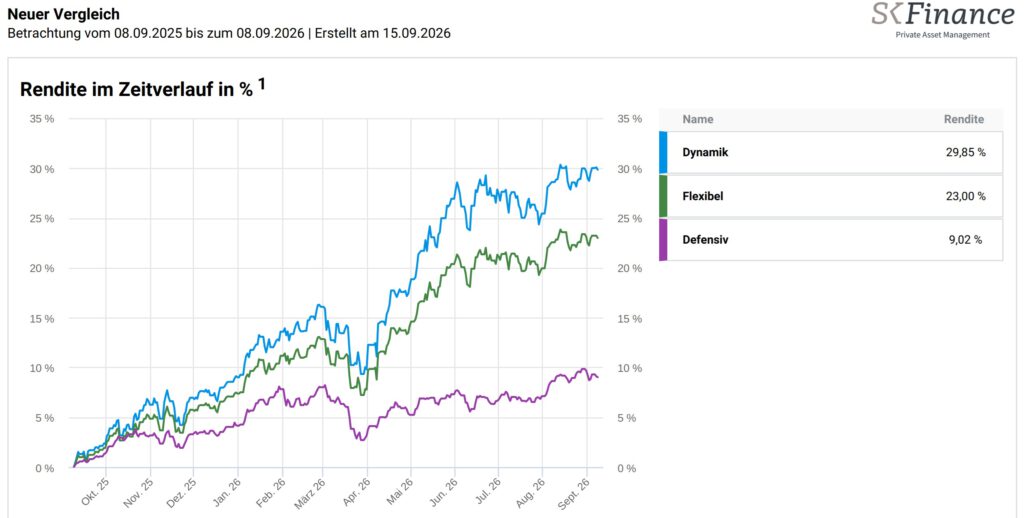
Gleichzeitig nehmen die Anzeichen für Übertreibungen zu, und das Risiko einer Blasenbildung steigt. Besonders beunruhigend ist die wachsende Sorglosigkeit bei den (Privat-)Anlegern. Aktienrenditen von +20 % und mehr werden als „normal“ empfunden. Risiken, wie steigende Zinsen, werden ignoriert. Wenn Unwissenheit und Unerfahrenheit auf Gier treffen, stellt dies einen gefährlichen Cocktail dar.
Anleger, die zu kurzfristig denken und ungeduldig sind, könnten in den kommenden Monaten einigen Belastungsproben ausgesetzt werden. Historisch kann man mit Aktien eine Rendite von 7 bis 8 % p.a. erzielen. Bei Renditen von über 20 % p.a., wie in der letzten Zeit, muss man sich unbedingt auch auf eine stärkere Korrektur einstellen. Wer dies nicht macht, gerät in Panik und verkauft die Aktien unter Wert. Genau darauf warten wir als geduldige und langfristig orientierte Anleger. Ein sinngemäßes Zitat des erfahrenen Fondsmanagers Peter E. Huber verdeutlich es treffend: „Der Markt bezahlt nicht für Intelligenz, sondern für die Übernahme von Schmerz. Rendite erhält man für das Tragen dessen, was andere nicht tragen wollen oder können. Die Fähigkeit, eine Durststrecke auszusitzen – das ist die eigentliche Quelle von Überrendite.“
In dieser Ausgabe möchte ich die zentralen Kräfte analysieren, die die Märkte aktuell bewegen: die beeindruckende, aber fragile Gewinndynamik, die gewaltigen Investitionen in die KI-Infrastruktur und die unübersehbaren Risiken, die von einer anziehenden Inflation, einem höherem Zinsniveau und einer explodierenden Staatsverschuldung ausgehen.
Ein starker Markt auf schmalem Fundament
Auf den ersten Blick wirken die Märkte robust. Die Unternehmensgewinne in den USA sind auf Jahressicht um beeindruckende 27 % gestiegen. Eine genauere Analyse zeigt jedoch ein differenzierteres Bild. Ein erheblicher Teil dieses Anstiegs – rund 40 % – ist auf einen Sondereffekt zurückzuführen: die Höherbewertung des KI-Unternehmens Anthropic, an dem Tech-Giganten wie Amazon und Microsoft beteiligt sind. Dieser buchhalterische Gewinn ist kaum wiederholbar.
Auch ohne diesen Effekt ist das Gewinnwachstum mit 16 % beachtlich, doch die Rallye wird nach wie vor nur von wenigen Sektoren getragen. Zwar gab es eine Verbreiterung der Gewinnbasis über viele Branchen hinweg, aber während Titel aus den Bereichen KI und Energie neue Höchststände erreichen, haben viele andere Branchen seit Jahresbeginn an Wert verloren. Diese Marktkonzentration bleibt nach wie vor ein Warnsignal.
Die Künstliche Intelligenz: Eine Revolution mit enormem Kapitalbedarf
Die KI ist unbestreitbar der treibende Megatrend unserer Zeit. Sie verspricht, ganze Industrien umzuwälzen und Produktivitätsschübe auszulösen, die wir seit der Elektrifizierung nicht mehr gesehen haben. Doch bevor dieser „Überfluss“ an Innovation Realität wird, stehen wir vor einer Phase der „Knappheit“. Der Aufbau der notwendigen Infrastruktur ist das teuerste und am schnellsten realisierte Großprojekt der Geschichte.
Die Kosten des Fortschritts: Der Bau von Rechenzentren verschlingt gigantische Summen. Binnen sechs Jahren sollen rund 930 Milliarden US-Dollar investiert werden – inflationsbereinigt mehr als für das Manhattan Project oder den Bau der Internationalen Raumstation. Diese Investitionen können die sogenannten „Hyperscaler“ (u.a. Amazon, Google, Microsoft und Meta) nicht mehr aus ihren laufenden Gewinnen finanzieren.
Ein Paradigmenwechsel an den Kapitalmärkten: In der Vergangenheit waren diese Tech-Giganten dafür bekannt, eigene Aktien zurückzukaufen. Nun wandeln sie sich zu Verkäufern ihrer Aktien (durch Kapitalerhöhungen) und vor allem zu massiven Emittenten von Unternehmensanleihen. Sie treten am Anleihemarkt in direkte Konkurrenz zu den Staaten, was den Druck auf die Zinsen weiter erhöht. Der freie Cashflow dieser Unternehmen ist bereits dramatisch zurückgegangen.
Gewinner der KI-Revolution: Die eigentlichen Profiteure sind nicht zwangsläufig die Entwickler der KI-Modelle, die sich einem harten Preiswettbewerb stellen müssen. Die Gewinner könnten auch jene Unternehmen werden, die die grundlegende Infrastruktur bereitstellen:
- Energie: KI-Experten formulieren es treffend: „Jede KI-Anfrage ist im Kern nichts anderes als eine verbrannte Kilowattstunde.“ Der Energiebedarf wird explodieren.
- Hardware & Chips: Speicherchips sind bereits extrem knapp, ihre Preise haben sich vervielfacht. Halbleiterhersteller sind die zentralen Zulieferer der Revolution.
- Rechenzentren & Netze: Physische Infrastruktur wird zum entscheidenden Nadelöhr.
Allerdings ist Vorsicht geboten: Ein Großteil der angekündigten Rechenzentrumskapazitäten existiert bisher nur auf dem Papier. Eine Verlangsamung der KI-Investitionen würde nicht nur die Technologiewerte, sondern die gesamte Weltwirtschaft empfindlich treffen.
Die Rückkehr der Zinsen: Staatsverschuldung und Inflation als Brandbeschleuniger
Der Schuldenrausch der Staaten: Während die Unternehmen für den KI-Ausbau Schulden aufnehmen, dreht sich die Spirale der Staatsverschuldung ungebremst weiter. Die USA haben die Marke von 40.000 Milliarden US-Dollar überschritten, und auch in Europa werden unter dem Deckmantel von „Sondervermögen“ neue Schulden für konsumtive Ausgaben gemacht.
Dieses massive Angebot an Anleihen – von Staaten und nun auch von Unternehmen – trifft auf misstrauischer werdende Gläubiger, die höhere Renditen fordern. Die Rendite 10-jähriger Bundesanleihen liegt mittlerweile bei über 3,5 %. Dies ist seit 2009 der höchste Stand. Die Rendite zehnjähriger US-Staatsanleihen hat am Montag (14.9.) erstmals seit 2007 wieder die Marke von 5 % überschritten. Lag die Rendite der 30-jährigen US-Anleihen noch im Oktober 2025 bei unter 4,6 % stieg sie seitdem stetig an und liegt aktuell bei über 5,3 %.
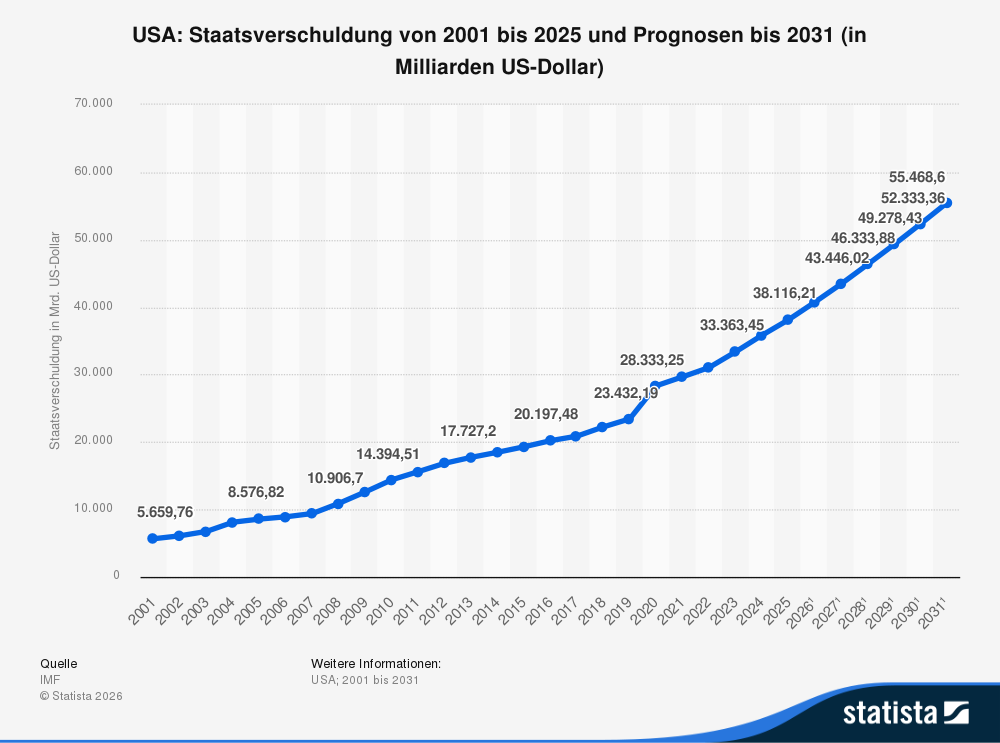
Die USA in der Schuldenfalle: Alleine seit dem 1. Juli sind die US-Schulden um 650 Milliarden Dollar gestiegen, in etwas mehr als zwei Monaten. Und es ist kein Einnahmeproblem: Die Steuereinnahmen sind in den letzten 10 Jahren um 65 Prozent gestiegen, auf zuletzt rund 5 Billionen Dollar. Ausgegeben hat die Regierung im selben Jahr aber 7,3 Billionen Dollar. Diese Lücke schließt sich nur noch durch noch mehr Schulden. Noch vor einem Jahr hatte US-Finanzminister Scott Bessent versprochen, Regierung und Präsident seien „laserfokussiert“ darauf, die Schulden abzubauen. Eingetreten ist das Gegenteil.
Anhaltende Inflation: Die anhaltenden Angebotsschocks durch den Konflikt in Nahost sowie den Krieg in der Ukraine lassen die Energiepreise, Transportkosten und Nahrungsmittelpreise in die Höhe schießen. Ein Barrel Öl liegt wieder deutlich über 100 US-$, europäisches Erdgas verteuerte sich auf 83 Euro pro MWh (eine Verdreifachung gegenüber Jahresbeginn) und auch der Weizenpreis erreichte an den Terminmärkten ebenfalls neue mehrjährige Höchststände. Selbst wenn sich die Lage irgendwann einmal nachhaltig entspannen sollte, werden sich die Lieferketten nur langsam normalisieren. Wir müssen uns auf sogenannte „Zweitrundeneffekte“ einstellen, bei denen die hohen Energiepreise zeitverzögert auf Waren und Dienstleistungen durchschlagen. Die wachsenden Inflationssorgen führen dazu, dass Investoren ihre Inflationserwartungen – und damit auch die Inflationsprämien von inflationsbesicherten Anleihen – fortwährend nach oben korrigieren.
Der nächste Crash könnte nicht von den Aktien-, sondern von den Anleihemärkten ausgehen.
Höhere Zinsen sind Gift für Aktienbewertungen: Steigende Zinsen haben direkte Auswirkungen auf Aktien. Sie verteuern die Finanzierung für Unternehmen und machen festverzinsliche Anlagen im Vergleich zu Aktien attraktiver. Ein steigendes Zinsumfeld bedeutet aber insbesondere auch, dass die zukünftigen Gewinne der Unternehmen mit höheren Zinsen stärker abgezinst werden müssen. Die Folge sind sinkende Unternehmenswerte. Bei gleichbleibenden Aktienkursen verteuern sich somit die Bewertungen der Unternehmen. Die ohnehin bereits hoch bewerteten Wachstumsaktien könnten hierunter besonders leiden und unter Druck geraten.
Anhaltender Inflationsdruck begrenzt den Spielraum der Notenbanken: Die Inflation bleibt eines der größten Risiken. Die Notenbanken stehen unter Handlungsdruck. Die EZB hat bereits gehandelt. Vor einigen Tagen hat sie die Leitzinsen im Euroraum zum zweiten Mal in diesem Jahr angehoben. Damit stieg der wichtige Einlagenzins von 2,25 auf 2,5 %.
Der neue US-Notenbankchef Kevin Warsh, der von US-Präsident Trump auf den Posten gehievt wurde, hatte verbal Hoffnungen auf baldige Zinssenkungen eine klare Absage erteilt. Präsident Trump wird jedoch nicht müde, Zinssenkungen von den Währungshütern zu fordern – gerade vor den wichtigen Zwischenwahlen. Die entscheidende Frage lautete deshalb: Lässt er seinen Worten auch tatsächlich Taten folgen. Viele Ökonomen sehen in dieser Frage einen Glaubwürdigkeitstest für die Fed. Gestern Abend hat die Fed nun auch gehandelt und den Leitzins um 25 Basispunkte auf eine Spanne von 3,75 bis 4 % angehoben. Es war eine einstimmige Entscheidung und diese Klarheit war überraschend. Damit stellt der neue Fed-Chef unter Beweis, dass die wichtigste Zentralbank der Welt momentan weiterhin unabhängig agiert – mag Donald Trump noch so poltern.
Weitere Zinserhöhungen scheinen wahrscheinlich. Diese Aussicht spiegelt sich auch in den neuen Zinsprojektionen wider, die die Fed am Mittwoch (16.9.) veröffentlicht hat. Im Median rechnen die Notenbanker für Ende 2026 nun mit einem Zinsniveau von 4,1 Prozent, zuvor hatten sie 3,8 Prozent erwartet. Abzuwarten bleibt jedoch, ob Warsh unter dem Druck von Trump doch irgendwann vom klaren Bekenntnis zur 2,0%-Marke (PCE-Kerndeflator) abrückt und stattdessen ein schwammigeres Ziel einer „niedrigen Inflation“ propagiert. Das würde es ihm leichter machen, auf einen abwartenden Kurs einzuschwenken.
Ausverkauf bei Staatsanleihen: Obwohl das US-Finanzministerium am 10. September langlaufende Staatsanleihen im Volumen von 5,187 Milliarden US-Dollar zurückkaufte – das Dreifache der vorherigen Operation – verpufften diese Stützungsmaßnahmen. Der Renditeanstieg am langen Ende setzt sich ungemindert fort. Bei einem Schuldenstand von über 40 Billionen US-$ wirken die Maßnahmen eher kosmetisch. Zudem schreckt das ungewöhnliche Eingreifen des Treasury Departments die Marktteilnehmer offensichtlich eher auf, als sie zu beeindrucken, weil sie es als Ausdruck aufkommender Panik deuten. Die Fiskaldefizite sind längst kein Zyklusphänomen mehr, sondern werden von den Markteilnehmern als dauerhaftes Markrisiko eingestuft. Sie rechnen damit, dass die Regierungen vermehrt versuchen werden die Zinsstruktur zu beeinflussen, um die Schuldenlast zu drücken. Konflikte zwischen Fiskal- und Geldpolitik sind damit vorprogrammiert und die Unabhängigkeit der Notenbanken in Gefahr.
Portfolioausrichtung
Höhere Zinsen und widerstandsfähige Aktienmärkte: Dies muss nicht unbedingt ein Widerspruch sein. Sind höhere Investitionen und ein kräftigeres Wachstum ausschlaggebend für die höheren Renditen am Anleihemarkt, kann die daraus resultierende Gewinnstärke der Wirtschaft die Belastung durch höhere Kapitalkosten zumindest teilweise ausgleichen.
Die Gewinnerwartungen für US-Unternehmen sind zuletzt weiter gestiegen. Das schafft zunächst einmal einen Puffer gegenüber höheren Zinsen und Energiepreisen. Daher bleibt mein Ausblick für Aktien insgesamt weiterhin positiv. Viele Aktien, insbesondere im Technologiesektor, weisen jedoch weiterhin sehr hohe Bewertungen auf. Sollte sich die Gewinndynamik im KI-Bereich nur ein wenig verlangsamen, könnte dies eine stärkere Korrektur an den Aktienmärkten auslösen.
Der Ablauf einer Börsenkorrektur: Der Ablauf ähnelt sich zumeist. Es kommt zu Enttäuschungen bei den Gewinnerwartungen der Investoren. Plötzlich gibt es überall Zweifel am nachhaltigen Gewinnwachstum und robusten Fundamentaldaten von Unternehmen. Was eben noch ein klarer Kauf war, wird jetzt abgestoßen. Zunächst trifft es das eine, dann ein weiteres und plötzlich ganz viele Unternehmen.
Höhere Zinsen werden die Aktien belasten: Die Auswirkungen der starken Verschiebung der Zinsen auf ein höheres Niveau darf man nicht unterschätzen. Höhere Zinsen sind schlecht für Aktien und die Wahrscheinlichkeit einer Börsenkorrektur steigt damit deutlich. Als Anleger muss man sich darauf emotional einstellen. Risikoanlagen werden anspruchsvoller. Bereits kleinere Enttäuschungen können in einem Kapitalmarktumfeld mit höheren Zinsen schnell eine Korrektur auslösen.
Portfoliosteuerung: Anfang September habe ich die Cash-Quote deshalb in allen Modellportfolien erhöht. Wir halten damit eine geeignete Liquiditätsquote, um auf eine eventuelle Marktkorrektur flexibel reagieren zu können. Gerne nehmen wir in solchen Fällen den ungeduldigen Anlegern ihre wertvollen Anlagen zu niedrigen Preisen ab.
Gleichzeitig gibt es in traditionellen Branchen wie Automobil, Chemie oder Maschinenbau Unternehmen mit einstelligen Kurs-Gewinn-Verhältnissen und soliden Dividenden. Dies bilden wir über Value und Dividendenstrukturen in den Modellportfolien ab. Diversifikation bleibt also weiterhin ein sehr wichtiger Faktor im aktuellen Umfeld.
Haben Sie Mut für das Investment in Aktien!